

Entre el 1 y el 20 de octubre, las sociedades deben presentar el Modelo 202, correspondiente al segundo pago fraccionado del Impuesto de Sociedades del ejercicio en curso. A diferencia de lo que muchas empresas asumen, este pago no se calcula de la misma forma que el de abril — y esa diferencia puede traducirse en un desembolso mayor (o menor) del esperado.
Cómo funciona el pago fraccionado
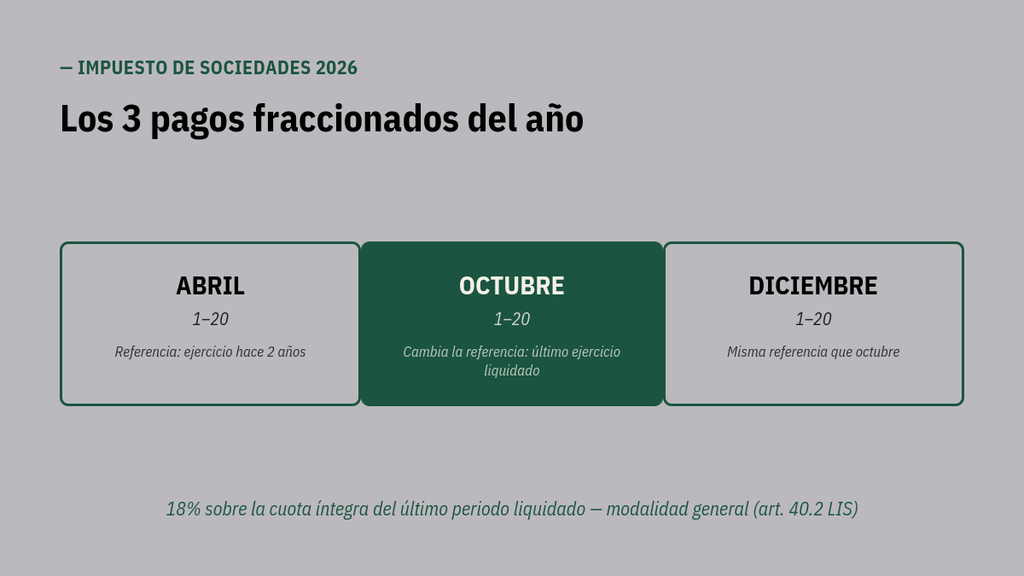
El Impuesto de Sociedades se abona en tres plazos a cuenta de la liquidación anual: abril, octubre y diciembre, cada uno dentro de los primeros 20 días naturales del mes (con posibilidad de domiciliar hasta el día 15). Existen dos modalidades de cálculo:
- Modalidad general (art. 40.2 LIS): se aplica el 18% sobre la cuota íntegra del último periodo impositivo ya liquidado, minorada en deducciones, bonificaciones y retenciones.
- Modalidad de base (art. 40.3 LIS): se calcula sobre la base imponible acumulada desde el inicio del ejercicio hasta el mes anterior al pago, con el tipo de gravamen vigente. Es obligatoria para empresas con cifra de negocio superior a 6 millones de euros, y opcional para el resto mediante el modelo 036.
Por qué octubre es distinto a abril
Para empresas con ejercicio coincidente con el año natural, el pago de abril toma como referencia el Impuesto de Sociedades del ejercicio anterior al inmediatamente cerrado (por no estar aún liquidado el más reciente en esa fecha). El pago de octubre, en cambio, ya puede tomar como referencia el modelo 200 presentado en julio, correspondiente al ejercicio recién finalizado. Si el resultado de ese ejercicio fue significativamente distinto, la cuota a ingresar en octubre reflejará ese cambio, pudiendo generar una diferencia notable de tesorería respecto a lo pagado en abril.
Un ejemplo para verlo claro
Imagina una empresa cuyo Impuesto de Sociedades del ejercicio 2024 arrojó una cuota íntegra de 40.000€. En abril, su pago fraccionado (modalidad general, 18%) fue de 7.200€. Pero en julio de 2026 presentó el modelo 200 del ejercicio 2025, con una cuota íntegra de 65.000€ —el negocio fue mejor de lo esperado—. En octubre, el pago fraccionado ya se calcula sobre esos 65.000€: 11.700€. Son 4.500€ más de lo que la empresa tenía previsto según la referencia de abril, y que debe salir de caja en un único pago antes del día 20.
*Cifras ilustrativas, no corresponden a ningún caso real
Qué pasa si no llegas al plazo
Presentar el Modelo 202 fuera de plazo sin que Hacienda haya requerido antes conlleva un recargo del 1%, más un 1% adicional por cada mes completo de retraso, sin intereses de demora durante los primeros 12 meses. Pasado ese periodo, el recargo pasa a ser del 15% más los intereses de demora correspondientes. Es decir, cuanto antes se regularice, menor es el coste.
Recomendación
Antes del vencimiento, conviene revisar qué modalidad de cálculo aplica a la empresa y estimar el importe con antelación, especialmente si el ejercicio recién cerrado tuvo un resultado muy distinto al anterior. Planificar este desembolso evita tensiones de tesorería en el último trimestre del año.